
Nghe bài đọc
00:00
/
--:--
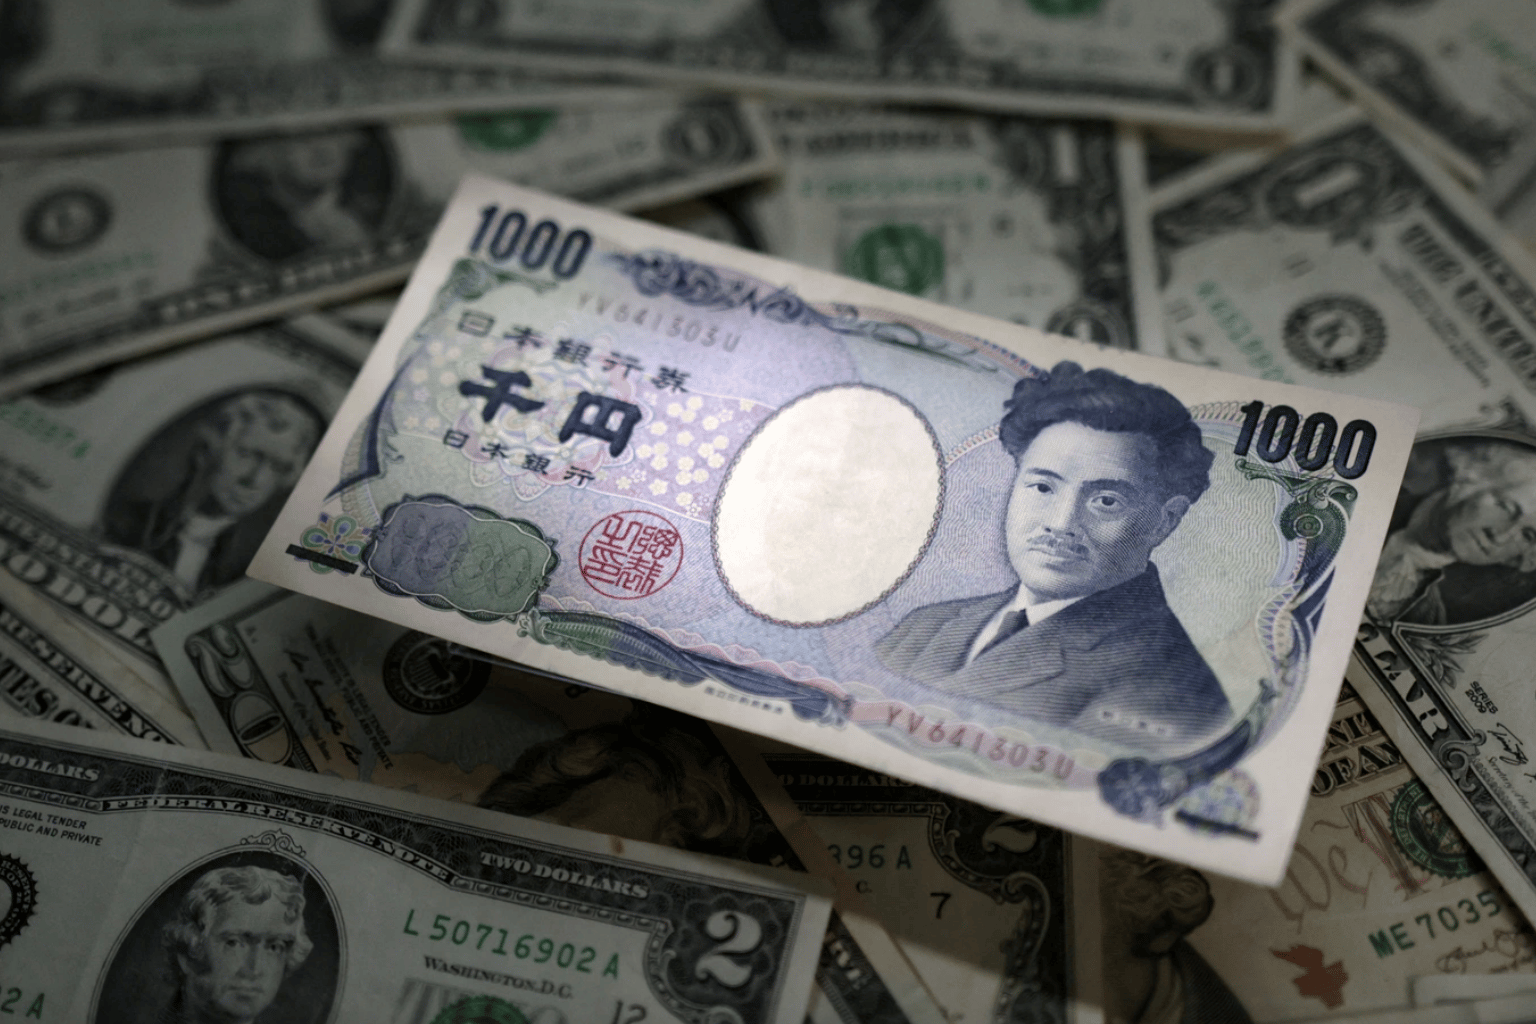
Yen lên mức mạnh trong hơn một tháng vào ngày 23/10 khi nhà đầu tư tìm kiếm tài sản an toàn trước lo ngại về tính bền vững của làn sóng đầu tư AI. Lợi suất trái phiếu Mỹ giảm kéo USD xuống vùng thấp gần ba tuần, trong khi giá dầu Brent vượt 114 USD/thùng do căng thẳng Trung Đông.
Yen tăng khi nhà đầu tư giảm nắm giữ tài sản rủi ro
Theo Reuters, thị trường tiền tệ chịu tác động từ hai diễn biến song song: lo ngại tăng trưởng liên quan đến AI và rủi ro nguồn cung năng lượng tại Trung Đông. Trong phiên này, nỗi lo về tăng trưởng có phần lấn át áp lực lạm phát.
Yen hướng tới tuần tăng khoảng 1%
Ngày 23/10, yen tăng 0,3%, lên 156,28 yen/USD, dẫn đầu đà tăng trong nhóm tiền tệ chủ chốt và đạt mức mạnh trong hơn một tháng.
Đồng tiền Nhật Bản hướng tới mức tăng khoảng 1% trong tuần, mức tăng theo tuần mạnh hơn các tuần kể từ đầu tháng 9.
Trước đó, trong phiên thứ Năm, yen cũng ghi nhận mức tăng trong ngày mạnh hơn các phiên gần một tháng qua. Dòng tiền trú ẩn xuất hiện ngay trước cuộc họp chính sách của Ngân hàng Trung ương Nhật Bản vào tuần tới.
Chỉ số USD xuống vùng thấp gần ba tuần
Chỉ số USD, đo sức mạnh đồng bạc xanh so với một rổ tiền tệ, giao dịch ở 101,52.
Trong phiên thứ Năm, chỉ số có lúc xuống 101,44, mức thấp kể từ đầu tháng và tương ứng vùng thấp gần ba tuần.
USD chịu sức ép khi lợi suất trái phiếu kho bạc Mỹ giảm, trong bối cảnh nhà đầu tư bán cổ phiếu và chuyển sang tài sản an toàn.
Lợi suất trái phiếu Mỹ giảm nhưng triển vọng còn bất định
Lo ngại về khả năng duy trì đà đầu tư AI đã thúc đẩy nhu cầu đối với trái phiếu chính phủ. Tuy nhiên, các chuyên gia vẫn thận trọng với khả năng lợi suất tiếp tục ở mức thấp.
Lợi suất kỳ hạn 10 năm về gần đáy một tháng
Lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm dao động quanh 4,953%, gần mức thấp trong một tháng, sau khi giảm mạnh vào thứ Năm.
Diễn biến này đi cùng đợt bán cổ phiếu do thị trường nghi ngờ tính bền vững của làn sóng đầu tư AI, làm tăng sức hấp dẫn trú ẩn của trái phiếu chính phủ.
ING dự báo lợi suất có thể trở lại trên 5%
Các nhà phân tích ING cho rằng khả năng lợi suất duy trì dưới 5% vẫn là câu hỏi mở. Họ tiếp tục kỳ vọng lợi suất 10 năm cuối cùng sẽ quay lại trên ngưỡng này, xét tới lạm phát, thâm hụt ngân sách và xu hướng đầu tư AI.
Theo ING, tâm lý né tránh rủi ro làm giảm áp lực buộc Fed phải tăng lãi suất vào tuần tới. Dù vậy, nhóm phân tích vẫn thận trọng với việc tăng nắm giữ trái phiếu có độ nhạy cao với biến động lãi suất ở thời điểm hiện tại.
Giá dầu tăng khiến dòng tiền trú ẩn phân hóa
Nhu cầu an toàn gia tăng không đồng nghĩa mọi đồng tiền đều được hưởng lợi theo cùng một cách. Theo các nhà phân tích OCBC, nguồn gốc của từng rủi ro đang quyết định hướng dịch chuyển dòng tiền.
Brent vượt 114 USD/thùng sau các cuộc tấn công tại Saudi Arabia
Giá dầu Brent kỳ hạn vượt 114 USD/thùng, nối tiếp mức tăng 4% trong phiên trước.
Các cuộc tấn công của lực lượng Houthi tại Saudi Arabia làm gia tăng lo ngại nguồn cung năng lượng khu vực tiếp tục bị gián đoạn.
Theo OCBC, tác động lên tiền tệ có sự khác biệt:
- Lo ngại về AI hỗ trợ yen.
- Căng thẳng Trung Đông và giá dầu tăng hỗ trợ đô la Canada, krone Na Uy.
- Sức ép tài khóa tại Pháp hỗ trợ franc Thụy Sĩ.
Với USD, OCBC nhận định AI ngày càng trở thành yếu tố vĩ mô có thể tạo tác động theo cả hai chiều.
Đô la Canada và franc Thụy Sĩ giữ gần vùng cao một tháng
Đô la Canada tăng 0,1%, mạnh lên qua ngưỡng 1,40 CAD/USD và đạt mức mạnh trong một tháng.
Franc Thụy Sĩ ổn định ở 0,8199 franc/USD, gần mức mạnh trong một tháng.
Nhân dân tệ giao dịch ngoài Trung Quốc đại lục ít thay đổi ở 6,6715 nhân dân tệ/USD, mức mạnh trong hơn bốn năm. Euro gần như đi ngang tại 1,122 USD/EUR.
Lo ngại về khả năng xử lý gánh nặng nợ của Pháp đã gây sức ép lên trái phiếu nước này, đồng thời làm tăng quan ngại đối với các nền kinh tế khu vực đồng euro có nợ cao, qua đó ảnh hưởng đến euro.
Lạm phát Nhật Bản củng cố khả năng tăng lãi suất
Ngoài dòng tiền trú ẩn, yen còn nhận được sự chú ý từ triển vọng chính sách tiền tệ. Dữ liệu lạm phát mới cho thấy áp lực giá tại Nhật Bản đang lan rộng.
Lạm phát lõi vượt mục tiêu 2%
Số liệu công bố ngày thứ Sáu cho thấy lạm phát tiêu dùng lõi của Nhật Bản tính theo năm trong tháng 9 vượt mục tiêu 2% của ngân hàng trung ương, lần đầu trong chín tháng.
Diễn biến này củng cố cơ sở cho khả năng tăng lãi suất trong thời gian gần.
Đa số chuyên gia dự báo tăng lãi suất vào tháng 12
Theo khảo sát Reuters, đa số nhà kinh tế dự báo Ngân hàng Trung ương Nhật Bản giữ nguyên lãi suất tại cuộc họp vào thứ Sáu tuần tới, sau đó tăng 0,25 điểm phần trăm tại cuộc họp kế tiếp trong tháng 12.
Hai tác động đối với hàng hóa niêm yết bằng USD
Biến động tỷ giá, lo ngại tăng trưởng và rủi ro nguồn cung có thể tác động đồng thời đến hàng hóa. Phần dưới đây là phân tích bổ sung từ nội dung Reuters, không phải diễn biến giá đã được ghi nhận đối với từng mặt hàng.
USD yếu có thể hỗ trợ sức mua, nhưng lo ngại tăng trưởng tạo lực cản
Khi USD giảm so với đồng tiền của người mua, hàng hóa giữ nguyên giá niêm yết bằng USD sẽ cần ít nội tệ hơn để thanh toán. Điều này có thể hỗ trợ sức mua đối với các mặt hàng như bạc, đồng, cà phê và ngũ cốc.
Tuy nhiên, USD suy yếu trong phiên này đi cùng lo ngại về tăng trưởng và tính bền vững của đầu tư AI. Nếu những lo ngại đó chuyển thành giảm đầu tư thực tế, kỳ vọng nhu cầu nguyên liệu công nghiệp cũng có thể chịu sức ép.
Vì vậy, tác động thuận lợi từ tỷ giá có thể bị cân bằng bởi triển vọng tiêu thụ yếu hơn. Chưa thể kết luận hàng hóa sẽ đồng loạt tăng khi USD giảm.
Rủi ro Trung Đông có thể tiếp tục chi phối năng lượng và chi phí hàng hóa
Việc Brent vượt 114 USD/thùng cho thấy lo ngại gián đoạn nguồn cung vẫn là yếu tố quan trọng đối với dầu, ngay cả khi thị trường tài chính chuyển sang trạng thái né tránh rủi ro.
Nếu giá nhiên liệu cao kéo dài, chi phí vận chuyển và sản xuất có thể tiếp tục gây áp lực lên doanh nghiệp trong các chuỗi hàng hóa.
Do đó, cần theo dõi riêng từng thị trường: năng lượng nhạy cảm với diễn biến nguồn cung, còn kim loại công nghiệp phải cân bằng giữa hỗ trợ từ USD yếu và rủi ro nhu cầu. Tỷ giá là một yếu tố tác động, không thay thế việc đánh giá cung cầu cụ thể.
Subscribe
Login
0 Comments
Oldest