

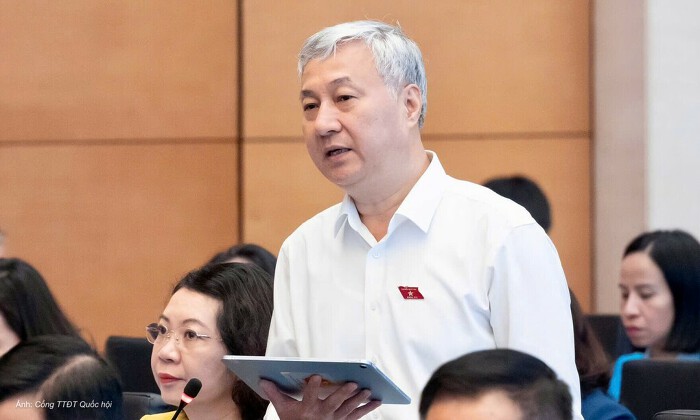
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa đề xuất miễn thuế thu nhập trong 3 năm kể từ ngày doanh nghiệp được cấp giấy chứng nhận đăng ký lần đầu. Tại phiên góp ý sáng 28/9, một số đại biểu cho rằng cách tính này có thể khiến thời hạn ưu đãi kết thúc trước khi doanh nghiệp phát sinh thu nhập chịu thuế. Các ý kiến đề nghị xem xét tính thời gian miễn thuế từ năm doanh nghiệp bắt đầu có thu nhập chịu thuế. Đây là nội dung đang được thảo luận trong dự thảo luật.
Đề xuất tính 3 năm miễn thuế từ khi doanh nghiệp có thu nhập chịu thuế
Những năm đầu hoạt động, doanh nghiệp thường cần vốn cho nhà xưởng, thiết bị, nhân sự và tìm kiếm khách hàng. Từ thực tế đó, các đại biểu tập trung góp ý về thời điểm bắt đầu áp dụng ưu đãi.
Đại biểu Trần Văn Lâm đề nghị điều chỉnh mốc tính
Ông Trần Văn Lâm, Phó chủ nhiệm Ủy ban Công tác đại biểu, nhận xét nhiều doanh nghiệp mới thành lập chưa có lãi, có lợi nhuận thấp hoặc thua lỗ trong những năm đầu. Nếu thời gian miễn thuế bắt đầu ngay từ ngày đăng ký, doanh nghiệp có thể hết hạn ưu đãi trước khi phát sinh nghĩa vụ thuế.
Ông đề xuất tính thời gian miễn thuế từ năm đầu doanh nghiệp có thu nhập chịu thuế và kéo dài 3 năm kể từ khi phát sinh số thuế phải nộp. Theo ông, cách tính này giúp doanh nghiệp nhận hỗ trợ vào thời điểm bắt đầu có khả năng đóng thuế.
Các đại biểu góp ý về thời điểm áp dụng
Bà Hà Thị Anh Thư, Phó đoàn đại biểu Quốc hội tỉnh Quảng Ngãi, cũng đề nghị lùi thời điểm tính miễn thuế đến khi doanh nghiệp có thu nhập chịu thuế, tránh trường hợp ưu đãi hết hạn trước khi doanh nghiệp sinh lời.
Ông Nguyễn Văn Huy, Phó đoàn đại biểu Quốc hội tỉnh Hưng Yên, đồng tình với việc xem xét lại thời điểm miễn thuế. Ông lưu ý dự luật có thể quy định khung chính sách, còn mức thuế, thời điểm ưu đãi và phương pháp tính cần thống nhất với các luật thuế chuyên ngành.
Doanh nghiệp doanh thu tối đa 10 tỷ đồng có thể chọn cách tính thuế
Dự thảo còn đưa ra lựa chọn về phương pháp tính thuế cho doanh nghiệp có doanh thu không quá 10 tỷ đồng mỗi năm. Bên cạnh khả năng giảm chi phí tuân thủ, quy định này đặt ra yêu cầu đồng bộ với thuế giá trị gia tăng và chế độ kế toán.
Hai phương pháp được nêu trong dự thảo
Theo dự thảo, doanh nghiệp thuộc mức doanh thu trên có thể chọn tính thuế theo thu nhập chịu thuế, tức doanh thu trừ chi phí, hoặc tính theo tỷ lệ phần trăm trên doanh thu. Ông Trần Văn Lâm cho rằng lựa chọn này có thể giảm chi phí tuân thủ, đặc biệt với doanh nghiệp nhỏ và hộ kinh doanh chuyển đổi lên công ty.
Cần thống nhất với thuế VAT và chế độ kế toán
Ông Lâm lưu ý việc tính thuế thu nhập theo tỷ lệ trên doanh thu sẽ khó đạt mục tiêu đơn giản hóa nếu doanh nghiệp vẫn phải theo dõi chi tiết thuế giá trị gia tăng (VAT) đầu vào, đầu ra, khoản khấu trừ và các yêu cầu kế toán liên quan.
Ông đề nghị rà soát đồng bộ quy định về thuế thu nhập doanh nghiệp, VAT và chế độ kế toán; đồng thời làm rõ quyền lựa chọn phương pháp tính VAT trực tiếp theo tỷ lệ doanh thu. Với doanh nghiệp tham gia chuỗi cung ứng, phương pháp khấu trừ có thể cần thiết khi giao dịch với khách hàng. Vì vậy, theo ông, quyền lựa chọn phương pháp tính thuế cần có điều kiện phù hợp với hoạt động của từng doanh nghiệp.
Dự thảo Luật Phát triển doanh nghiệp nhỏ và vừa dự kiến được trình Quốc hội xem xét, thảo luận tại kỳ họp tháng 10.
Subscribe
Login
0 Comments
Oldest