

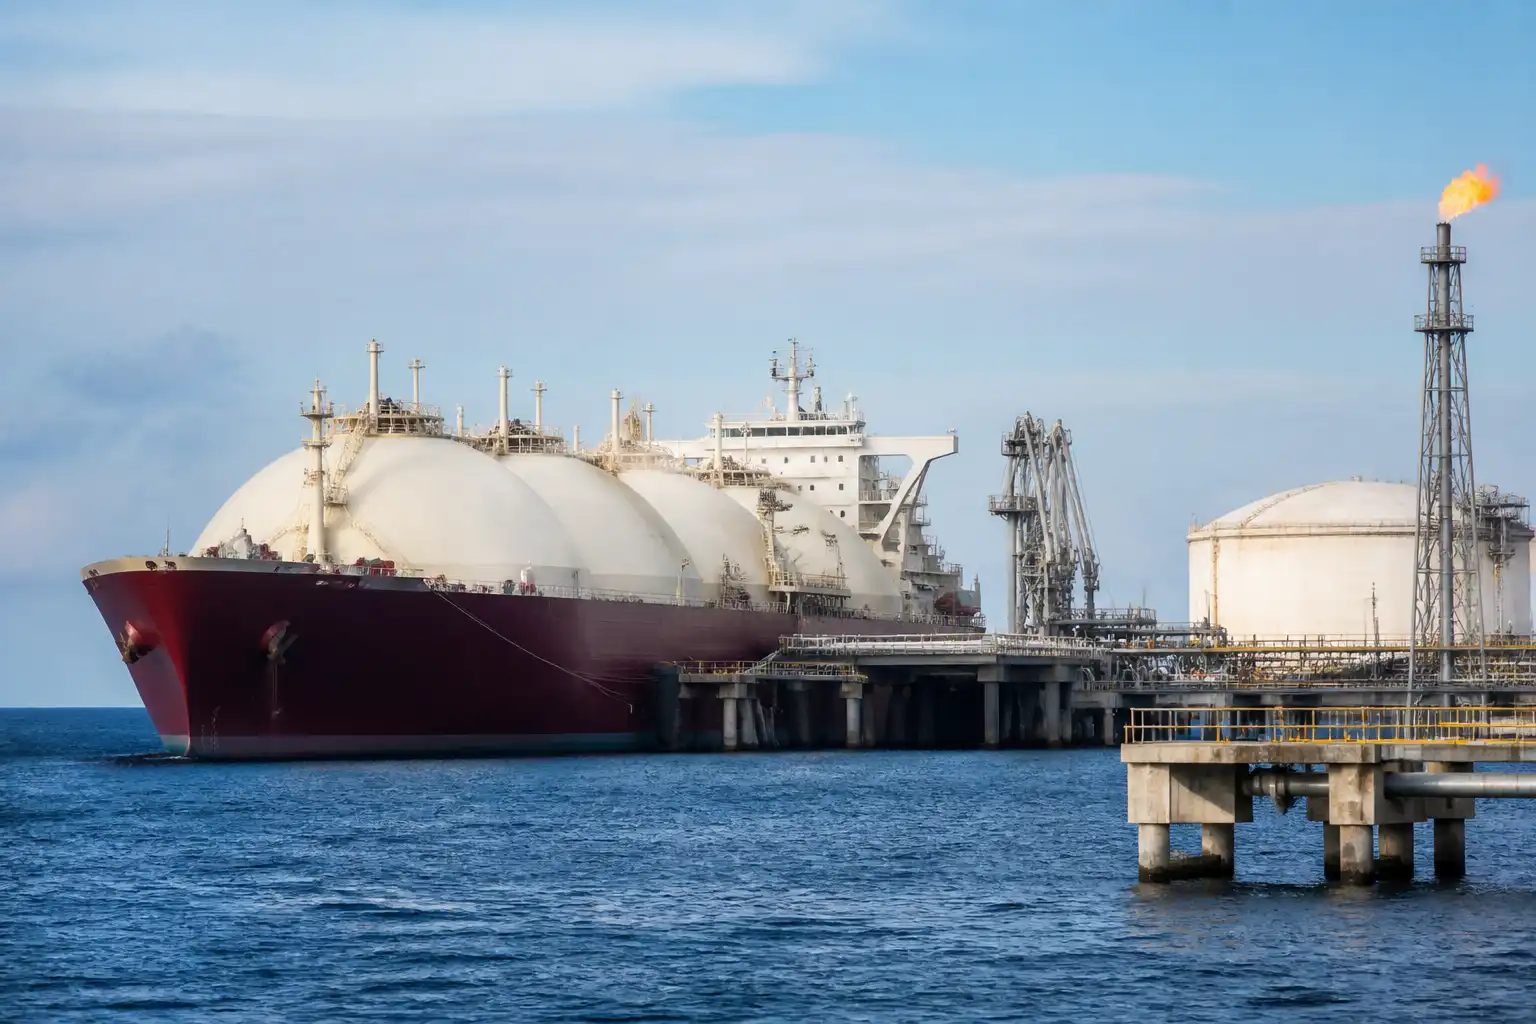
Sự thiếu hụt LNG của Qatar trong những năm gần đây đã tạo ra một khoảng trống đáng kể trên thị trường khí đốt hóa lỏng toàn cầu, đồng thời mở ra cơ hội để nhiều dự án ở các khu vực khác được xem xét lại, từ Argentina đến Timor-Leste.
Trong bối cảnh nhu cầu năng lượng vẫn biến động và các dòng chảy thương mại liên tục thay đổi, những quốc gia có tiềm năng phát triển LNG đang được chú ý nhiều hơn như một phần của nỗ lực đa dạng hóa nguồn cung.
Diễn biến này không chỉ phản ánh sự phụ thuộc của thị trường vào một số nhà xuất khẩu lớn, mà còn cho thấy cách các biến động từ một trung tâm cung ứng có thể kéo theo làn sóng đầu tư mới ở những thị trường mới nổi.
Với nhà đầu tư theo dõi nhóm hàng hóa năng lượng, đây là tín hiệu quan trọng về cán cân cung cầu LNG, mức độ cạnh tranh giữa các dự án LNG mới và triển vọng dòng vốn vào các quốc gia giàu tài nguyên nhưng còn nhiều rủi ro triển khai. Theo phân tích của Oil Price về tác động từ việc Qatar thiếu hụt LNG, nhiều dự án từng bị trì hoãn đang được xem xét trở lại.
Khoảng trống từ LNG của Qatar đang tạo lực đẩy cho các dự án mới
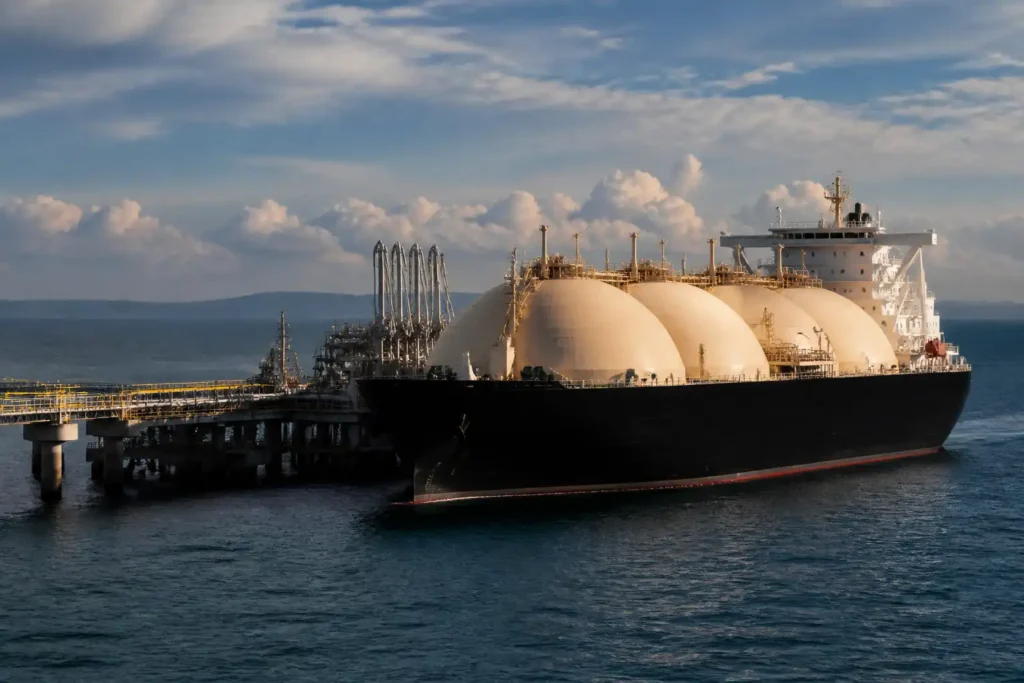
Qatar từ lâu là một trong những nhà xuất khẩu LNG lớn và có ảnh hưởng nhất trên thế giới.
Khi nguồn cung từ nước này không còn đáp ứng được toàn bộ nhu cầu tăng thêm của thị trường, các khách hàng và doanh nghiệp năng lượng buộc phải tìm kiếm những nguồn thay thế.
Chính sự thiếu hụt đó đã làm gia tăng sự quan tâm đối với các dự án LNG ở những nơi trước đây ít được chú ý hơn.
Trong thực tế, điều này không có nghĩa mọi dự án đều sẽ nhanh chóng đi vào hoạt động.
Ngược lại, LNG là lĩnh vực đòi hỏi vốn đầu tư lớn, hạ tầng phức tạp, thời gian xây dựng dài và phụ thuộc mạnh vào các hợp đồng mua bán dài hạn.
Tuy nhiên, khi một nguồn cung lớn như Qatar không thể tự mình gánh toàn bộ nhu cầu mới của thị trường, các dự án ở Argentina, Timor-Leste và một số quốc gia khác có thêm cơ hội để thu hút tài trợ, ký kết hợp đồng và vượt qua giai đoạn “chờ đợi” kéo dài.
Vì sao nhu cầu thay thế nguồn cung lại tăng lên?
Động lực chính đến từ sự thay đổi trong bức tranh năng lượng toàn cầu.
Sau nhiều năm gián đoạn chuỗi cung ứng, biến động địa chính trị và áp lực an ninh năng lượng, các nền kinh tế nhập khẩu khí đốt ngày càng ưu tiên đa dạng hóa nguồn cung.
LNG vì thế trở thành lựa chọn quan trọng nhờ tính linh hoạt trong vận chuyển và khả năng tiếp cận nhiều thị trường hơn so với khí đường ống.
Khi Qatar không thể đáp ứng đầy đủ mức tăng trưởng kỳ vọng, các quốc gia nhập khẩu và các công ty thương mại sẽ tìm kiếm nguồn LNG bổ sung từ nơi khác.
Đây là lý do khiến những dự án chưa từng là tâm điểm bỗng được xem xét nghiêm túc hơn.
Dòng vốn trong ngành năng lượng thường di chuyển theo kỳ vọng về an ninh cung ứng, không chỉ theo giá ngắn hạn, nên các dự án có trữ lượng tốt và vị trí thuận lợi có thể bất ngờ được đẩy lên cao trong danh sách ưu tiên.
Từ Argentina đến Timor-Leste: những thị trường được chú ý trở lại
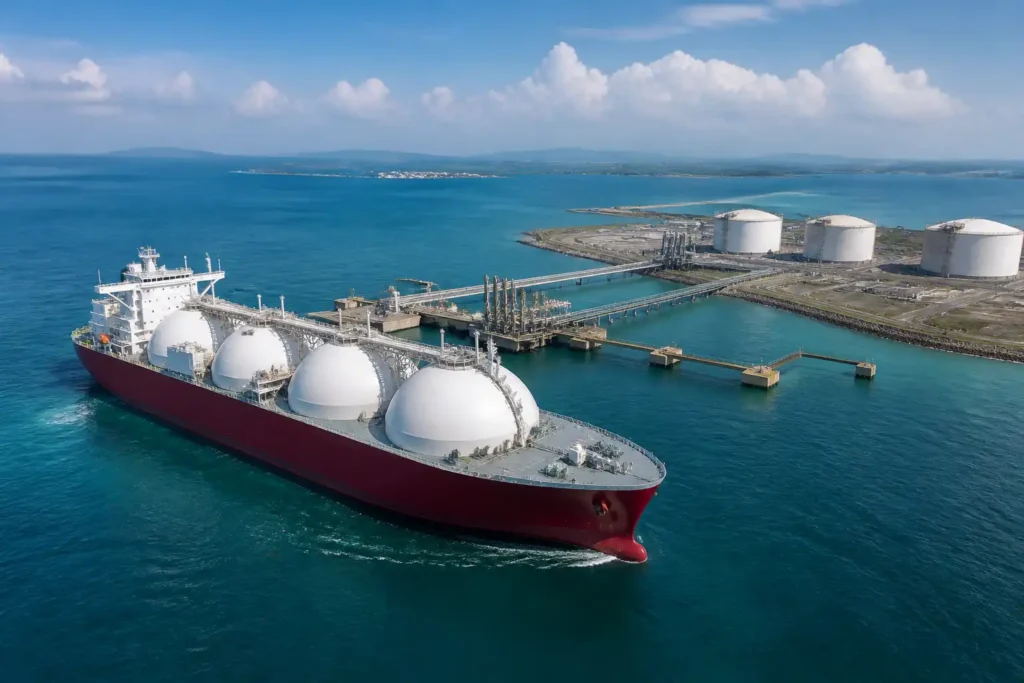
Argentina là một ví dụ tiêu biểu khi sở hữu tiềm năng khí đốt lớn nhưng thường gặp trở ngại về hạ tầng, chính sách và khả năng thương mại hóa.
Các dự án LNG tại đây được theo dõi sát vì có thể giúp quốc gia này chuyển một phần nguồn khí nội địa thành hàng xuất khẩu, qua đó cải thiện cán cân thương mại và mở rộng vai trò trên thị trường năng lượng khu vực.
Tuy nhiên, tính khả thi vẫn phụ thuộc vào tiến độ đầu tư, năng lực vận chuyển và khả năng đảm bảo đầu ra ổn định.
Những chuyển động này cũng gắn với bức tranh rộng hơn của thị trường khí đốt, tương tự như các phân tích gần đây về 5 dự án LNG siêu lớn sẵn sàng thúc đẩy làn sóng khí đốt mới.
Timor-Leste cũng được nhắc đến như một điểm đến tiềm năng cho các dự án LNG nhờ vị trí địa lý và kỳ vọng khai thác tài nguyên ngoài khơi.
Dù quy mô nền kinh tế còn nhỏ, quốc gia này có thể hưởng lợi lớn nếu một dự án LNG đủ lớn được phát triển thành công.
Với các nước như Timor-Leste, vấn đề cốt lõi không chỉ là có nguồn khí hay không, mà còn là liệu họ có thể xây dựng được khung pháp lý, cơ sở hạ tầng và cơ chế tài chính để biến tài nguyên thành dòng tiền thực sự.
Những yếu tố nào khiến các dự án này được chú ý?
Một số yếu tố đang hỗ trợ cho làn sóng quan tâm mới đối với LNG ở các thị trường này.
Thứ nhất, nhu cầu đa dạng hóa nguồn cung của các khách hàng lớn ngày càng rõ rệt.
Thứ hai, các công ty năng lượng tìm cách giảm phụ thuộc vào một số trung tâm xuất khẩu truyền thống.
Thứ ba, giá trị chiến lược của LNG trong hệ thống năng lượng chuyển tiếp tiếp tục được nhấn mạnh, nhất là khi nhiều nền kinh tế vẫn cần nhiên liệu hóa thạch để bảo đảm an ninh năng lượng trong trung hạn.
Tuy vậy, việc được chú ý không đồng nghĩa dự án chắc chắn thành công.
LNG là lĩnh vực có rào cản lớn về kỹ thuật, vốn và pháp lý.
Các nhà đầu tư và doanh nghiệp thường phải cân nhắc rủi ro về tiến độ xây dựng, biến động giá khí, khả năng chốt hợp đồng đầu ra, cũng như thay đổi chính sách tại nước sở tại.
Tác động đến thị trường năng lượng và tâm lý nhà đầu tư
Việc các dự án LNG mới được thúc đẩy vì khoảng trống từ Qatar có thể tác động đến kỳ vọng cung cầu trong trung và dài hạn.
Nếu nhiều dự án tại Argentina, Timor-Leste hoặc các thị trường khác tiến triển thuận lợi, thị trường toàn cầu có thể có thêm nguồn cung, qua đó giảm bớt mức độ tập trung vào một vài nhà xuất khẩu lớn.
Điều này thường được giới giao dịch và doanh nghiệp sử dụng để đánh giá triển vọng cân bằng cung cầu của LNG.
Ở chiều ngược lại, nếu các dự án mới chậm tiến độ hoặc không đạt được tài chính cần thiết, khoảng trống nguồn cung có thể kéo dài lâu hơn dự kiến.
Khi đó, thị trường dễ trở nên nhạy cảm hơn với tin tức về sản lượng, thời tiết, tồn kho, nhu cầu mùa đông và biến động vận chuyển.
Với nhóm hàng hóa năng lượng, chỉ một thay đổi nhỏ về kỳ vọng cung ứng cũng có thể làm tâm lý thị trường dao động mạnh.
Nhà đầu tư cần theo dõi gì tiếp theo?
Trong bối cảnh này, những thông tin đáng chú ý gồm tiến độ phát triển dự án, các thỏa thuận mua bán LNG dài hạn, chính sách năng lượng tại các quốc gia liên quan, và khả năng huy động vốn từ các đối tác quốc tế.
Bên cạnh đó, xu hướng nhập khẩu khí đốt của các nền kinh tế lớn, mức tồn kho toàn cầu, chi phí vận chuyển và diễn biến địa chính trị cũng sẽ ảnh hưởng đến mức độ hấp dẫn của từng dự án.
Diễn biến giá vận chuyển và rủi ro hàng hải cũng là biến số đáng chú ý, như các phân tích về giá LNG tăng khi eo biển Hormuz thắt chặt.
Thị trường LNG nói riêng và thị trường năng lượng nói chung luôn tiềm ẩn rủi ro cao do phụ thuộc vào nhiều biến số cùng lúc.
Vì vậy, thay vì chỉ nhìn vào một nguồn cung bị thiếu hụt, giới đầu tư thường cần theo dõi toàn bộ chuỗi từ khai thác, hóa lỏng, vận chuyển đến tiêu thụ cuối cùng để đánh giá chính xác hơn triển vọng của từng dự án và tác động của nó lên cán cân hàng hóa toàn cầu.
Subscribe
Login
0 Comments
Oldest