

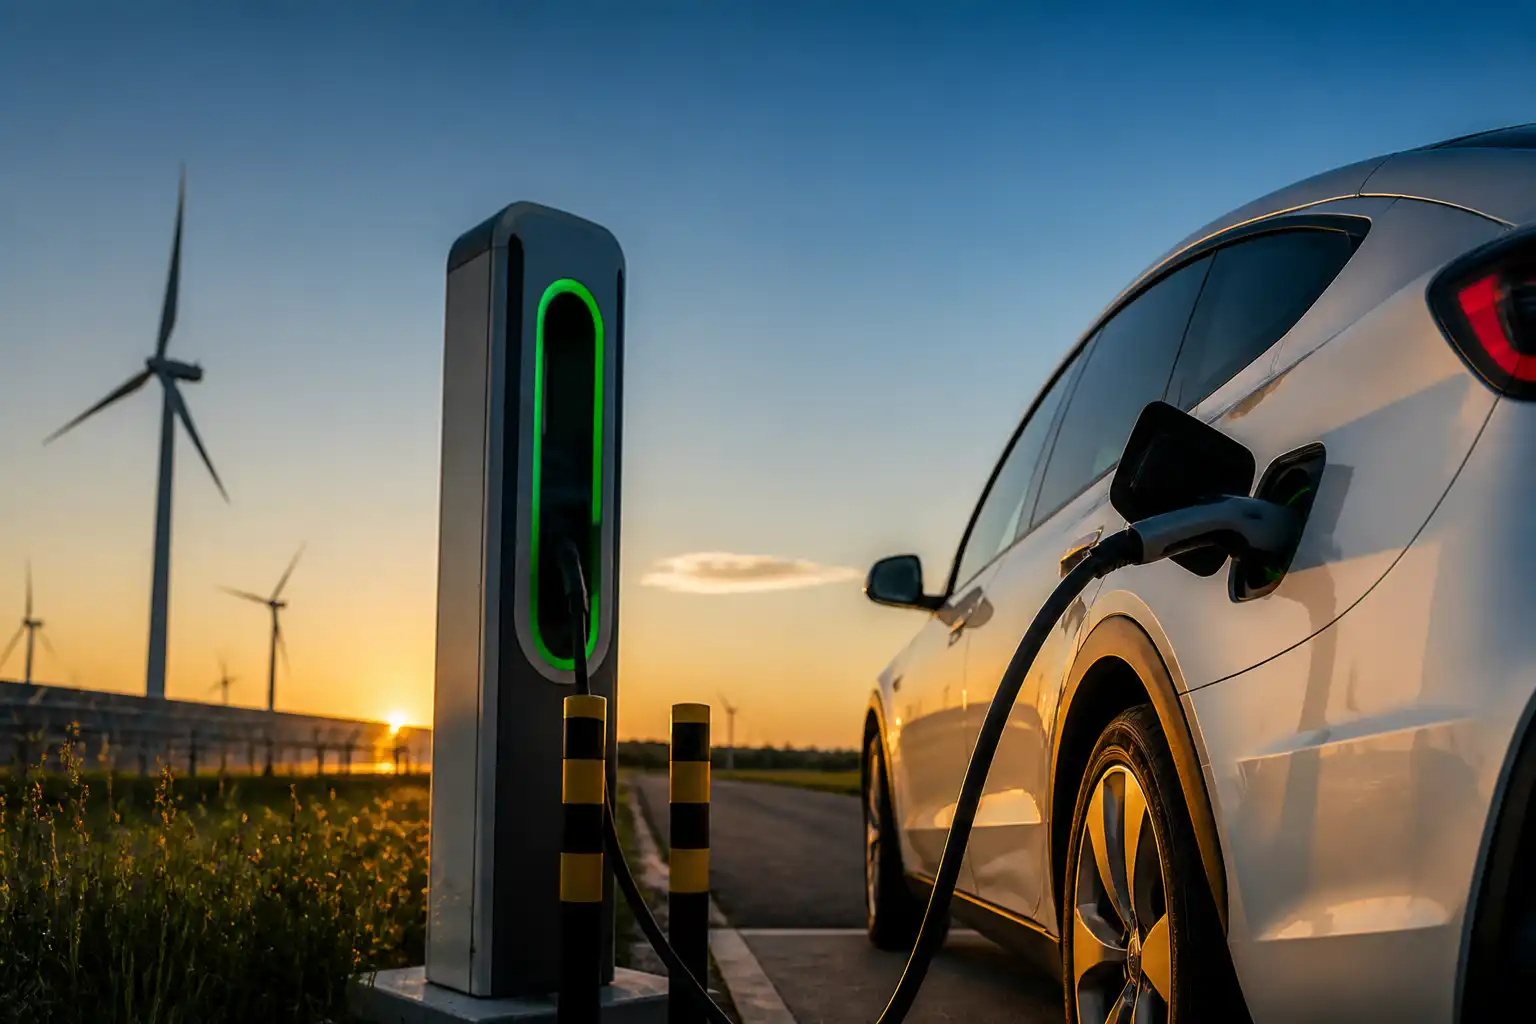
Cơ quan Năng lượng Quốc tế (IEA) cho rằng điện hóa vẫn là xu hướng đầu tư và chuyển dịch quan trọng nhất của ngành năng lượng trong trung và dài hạn, ngay cả khi nhu cầu điện tăng mạnh vì trí tuệ nhân tạo (AI) đang làm dấy lên nhiều lo ngại mới về hạ tầng và nguồn cung.
Theo đánh giá của IEA, làn sóng điện hóa tiếp tục đóng vai trò trung tâm trong quá trình giảm phát thải và tái cấu trúc hệ thống năng lượng toàn cầu, bất chấp việc thị trường ngày càng chú ý hơn đến rủi ro thiếu điện, áp lực đầu tư lưới điện và tốc độ tăng tiêu thụ tại các trung tâm dữ liệu.
Diễn biến này cho thấy bức tranh năng lượng toàn cầu đang thay đổi theo hai chiều song song. Một mặt, điện hóa được xem là động lực dài hạn của quá trình chuyển dịch xanh, gắn với xe điện, bơm nhiệt, công nghiệp điện khí hóa và hạ tầng năng lượng sạch.
Mặt khác, sự bùng nổ của AI và trung tâm dữ liệu lại làm gia tăng nhu cầu điện, khiến nhiều quốc gia và doanh nghiệp phải tính toán lại quy mô đầu tư vào phát điện, truyền tải và phân phối.
Trong bối cảnh đó, quan điểm của IEA có ý nghĩa đáng chú ý với nhà đầu tư theo dõi thị trường hàng hóa và năng lượng. Khi hệ thống điện trở thành trục chính của tăng trưởng nhu cầu, các nhóm hàng hóa liên quan như khí tự nhiên, đồng, nhôm, thép, thiết bị điện và vật liệu cho lưới điện có thể chịu tác động gián tiếp từ quá trình mở rộng hạ tầng.
Tuy nhiên, tác động cụ thể vẫn phụ thuộc vào chính sách năng lượng, tốc độ triển khai công suất mới và khả năng cân bằng giữa nhu cầu công nghiệp với mục tiêu phát thải.
Điện hóa tiếp tục là trục chính của chuyển dịch năng lượng
IEA nhìn nhận điện hóa không chỉ là xu hướng công nghệ, mà còn là nền tảng để các nền kinh tế giảm phụ thuộc vào nhiên liệu hóa thạch trong nhiều lĩnh vực sử dụng năng lượng cuối cùng. Từ giao thông, sưởi ấm cho tới công nghiệp nhẹ và một phần công nghiệp nặng, việc thay thế thiết bị chạy bằng nhiên liệu bằng thiết bị dùng điện đang diễn ra nhanh hơn so với giai đoạn trước.
Vì sao điện hóa vẫn được ưu tiên?
Lý do chính nằm ở hiệu quả sử dụng năng lượng và khả năng tích hợp với nguồn điện sạch. So với việc đốt trực tiếp nhiên liệu, điện có thể được sản xuất từ nhiều nguồn khác nhau, từ than, khí đốt đến năng lượng tái tạo và điện hạt nhân.
Điều này giúp các quốc gia linh hoạt hơn trong việc điều chỉnh chính sách năng lượng, đồng thời mở rộng không gian cho các công nghệ phát thải thấp.
IEA cho rằng xu hướng này chưa bị đảo ngược dù thị trường đang chú ý nhiều hơn đến rủi ro từ nhu cầu điện tăng nhanh. Nói cách khác, AI có thể làm thay đổi nhịp độ đầu tư, nhưng không làm mất đi vai trò trung tâm của điện trong cấu trúc năng lượng tương lai.
AI khiến nhu cầu điện tăng ra sao?
Sự phát triển của AI kéo theo nhu cầu lớn về trung tâm dữ liệu, máy chủ, hệ thống làm mát và mạng lưới truyền tải ổn định. Đây là nhóm phụ tải có thể tiêu thụ điện liên tục và ở quy mô lớn, khiến các nhà vận hành hệ thống điện phải tính đến rủi ro quá tải cục bộ tại một số khu vực.
Điều này tạo ra một bài toán kép cho thị trường năng lượng. Một mặt, nhu cầu điện tăng là tín hiệu hỗ trợ cho đầu tư vào phát điện và lưới điện.
Mặt khác, tốc độ tăng quá nhanh có thể gây áp lực lên giá điện, chi phí hạ tầng và năng lực cung ứng của hệ thống trong ngắn hạn.
Tác động đến thị trường năng lượng và hàng hóa
Áp lực lên hạ tầng điện và nguyên liệu đầu vào
Khi nhu cầu điện gia tăng, nhu cầu đầu tư cho lưới truyền tải, trạm biến áp, dây dẫn và thiết bị điện cũng tăng theo. Điều này có thể tạo tác động lan tỏa đến các nhóm hàng hóa công nghiệp như đồng và nhôm, vốn thường được sử dụng nhiều trong các dự án điện lực và hạ tầng truyền tải.
Xem thêm bài liên quan về giá điện châu Âu và năng lượng sạch để thấy rõ hơn áp lực lên hệ thống điện ở châu Âu.
Ngoài ra, quá trình xây dựng thêm công suất phát điện có thể kéo theo nhu cầu đối với thép, xi măng và các vật liệu công nghiệp khác. Tuy nhiên, mức độ tác động còn phụ thuộc vào cơ cấu nguồn điện được lựa chọn ở từng quốc gia, cũng như tiến độ triển khai của các dự án lớn.
Cung cầu điện và rủi ro giá cả
Nếu tốc độ tăng nhu cầu điện vượt quá khả năng mở rộng nguồn cung, thị trường có thể chứng kiến áp lực tăng giá điện hoặc chi phí sản xuất tăng lên ở một số nền kinh tế. Điều này đặc biệt đáng chú ý tại các khu vực đang đẩy mạnh thu hút trung tâm dữ liệu, sản xuất chip và ngành công nghệ cao.
Ngược lại, nếu đầu tư vào hạ tầng điện diễn ra đồng bộ, nhu cầu điện bổ sung từ AI có thể trở thành động lực hỗ trợ cho tăng trưởng công suất, thay vì trở thành rủi ro hệ thống. Vì vậy, tác động cuối cùng đến giá cả và tâm lý thị trường sẽ phụ thuộc nhiều vào khả năng điều phối chính sách và năng lực cung ứng của từng quốc gia.
Những khu vực và tổ chức cần theo dõi
Vai trò của IEA trong định hướng thị trường
IEA là một trong những tổ chức có ảnh hưởng lớn nhất trong việc đánh giá triển vọng năng lượng toàn cầu. Các báo cáo và nhận định của cơ quan này thường được thị trường theo dõi sát, bởi chúng phản ánh xu hướng cung cầu, đầu tư và chuyển dịch năng lượng ở cấp độ quốc tế.
Nhận định mới của IEA cho thấy nhà đầu tư không nên nhìn AI như một yếu tố tách rời khỏi chuyển dịch năng lượng. Trái lại, AI đang trở thành một phần của câu chuyện lớn hơn về điện hóa, hạ tầng và an ninh năng lượng.
Tham khảo thêm bài phân tích gốc trên OilPrice để đối chiếu thêm quan điểm của IEA.
Các quốc gia có hệ thống điện chịu áp lực lớn hơn
Những nền kinh tế có tốc độ phát triển trung tâm dữ liệu nhanh, nhu cầu công nghiệp tăng hoặc đang thúc đẩy xe điện, điện khí hóa công nghiệp sẽ là nơi chịu tác động mạnh hơn. Đồng thời, các nước phụ thuộc nhiều vào nhập khẩu nhiên liệu hóa thạch cũng phải cân nhắc lại chiến lược an ninh năng lượng khi điện trở thành nguồn tiêu thụ chính.
Ở chiều ngược lại, các quốc gia có lợi thế về nguồn điện ổn định, lưới truyền tải mạnh và chính sách hỗ trợ đầu tư có thể thu hút dòng vốn lớn hơn vào hạ tầng năng lượng và công nghiệp liên quan.
Nhà đầu tư cần theo dõi thêm điều gì?
Với thị trường hàng hóa và năng lượng, câu chuyện điện hóa dưới tác động của AI mới chỉ ở giai đoạn đầu và vẫn cần theo dõi thêm dữ liệu thực tế về tăng trưởng phụ tải, kế hoạch đầu tư lưới điện, tiến độ công suất mới và chính sách của từng quốc gia.
Bên cạnh đó, diễn biến lãi suất, tỷ giá, chi phí vốn và giá nguyên liệu đầu vào cũng sẽ ảnh hưởng đến tốc độ triển khai các dự án năng lượng.
Trong ngắn hạn, thị trường có thể phản ứng theo kỳ vọng hơn là theo số liệu đã xác nhận. Vì vậy, các nhận định liên quan đến nhu cầu điện, cung ứng hạ tầng và giá năng lượng cần được theo dõi cùng với báo cáo của IEA, dữ liệu từ các nhà vận hành hệ thống điện và diễn biến đầu tư của các doanh nghiệp công nghệ.
Thị trường năng lượng và hàng hóa luôn tiềm ẩn rủi ro, đặc biệt khi các xu hướng dài hạn như AI, điện hóa và chuyển dịch xanh còn phụ thuộc nhiều vào chính sách và tốc độ triển khai thực tế.
Theo dõi
Đăng nhập
0 Comments
Cũ nhất