

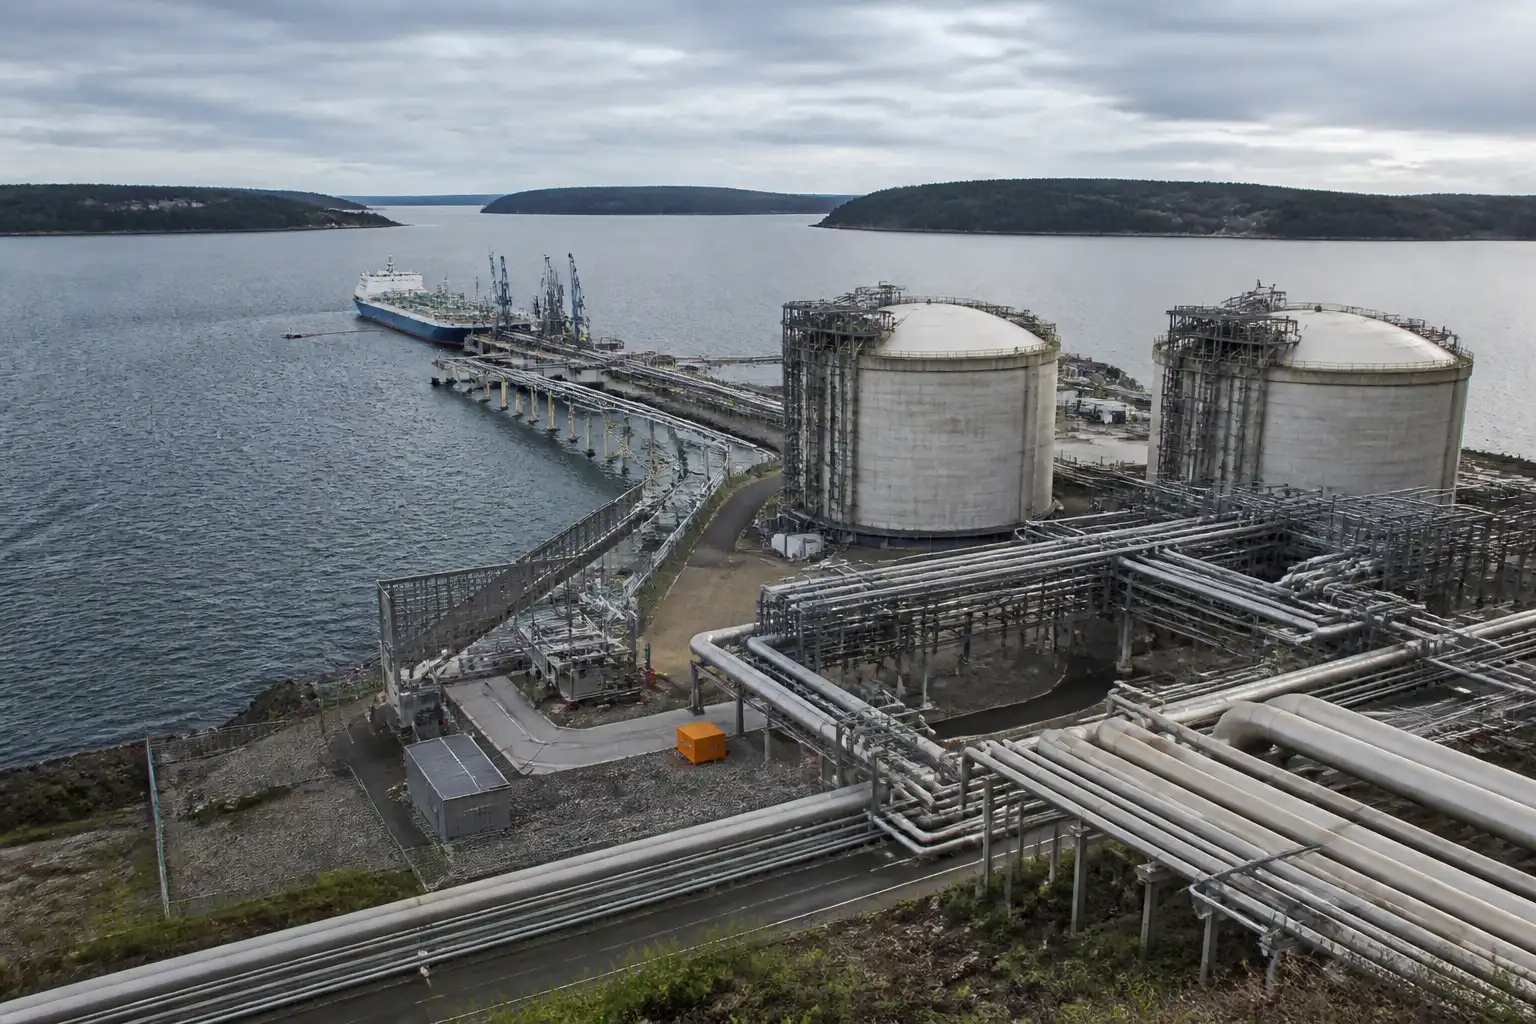
Trong bối cảnh châu Âu vẫn đang tìm cách giảm phụ thuộc vào năng lượng nhập khẩu, các dự báo về khí đốt tự nhiên thường được theo dõi sát như một tín hiệu quan trọng của thị trường hàng hóa. Tuy nhiên, việc chỉ dự báo cung – cầu khí đốt trong ngắn hạn chưa thể được xem là một chiến lược năng lượng hoàn chỉnh.
Đây là vấn đề không chỉ liên quan đến giá cả, mà còn phản ánh những giới hạn trong cách khu vực này xây dựng an ninh năng lượng dài hạn. Thị trường khí đốt châu Âu những năm gần đây liên tục chịu tác động từ biến động địa chính trị, thời tiết, tồn kho và năng lực nhập khẩu.
Vì vậy, mọi thay đổi trong dự báo nhu cầu hay nguồn cung đều có thể ảnh hưởng đến tâm lý nhà đầu tư, đặc biệt trên các thị trường năng lượng và hàng hóa liên quan. Dù vậy, dự báo chỉ là công cụ tham chiếu; để trở thành chiến lược thực sự, nó cần đi kèm với hạ tầng, hợp đồng cung ứng, chính sách dự trữ và kế hoạch chuyển dịch năng lượng rõ ràng hơn.
Theo phân tích của OilPrice về triển vọng khí tự nhiên châu Âu, các mô hình dự báo hiện nay vẫn chưa thay thế được một chiến lược năng lượng dài hạn.
Dự báo khí đốt của châu Âu chưa đủ để gọi là chiến lược năng lượng
Điểm mấu chốt của vấn đề nằm ở chỗ châu Âu đang sử dụng các kịch bản dự báo khí đốt để ứng phó với biến động thị trường, nhưng bản thân dự báo không giải quyết được các điểm yếu cấu trúc.
Dù dự báo có thể cho thấy nhu cầu tăng hay giảm theo mùa, hoặc phản ánh mức độ căng thẳng của nguồn cung, nó vẫn chỉ là công cụ quản trị rủi ro trong ngắn hạn.
Trong thực tế, chiến lược năng lượng cần trả lời nhiều câu hỏi hơn: nguồn khí đốt sẽ đến từ đâu, bằng cách nào để bảo đảm an toàn cung ứng, mức độ phụ thuộc vào từng tuyến nhập khẩu ra sao, và làm thế nào để hệ thống năng lượng thích ứng khi thời tiết khắc nghiệt hoặc thị trường biến động mạnh.
Nếu chỉ dừng ở việc cập nhật dự báo, châu Âu có thể giảm bớt áp lực nhất thời nhưng vẫn chưa xử lý được các rủi ro nền tảng.
Dự báo chỉ phản ánh tình thế, không thay thế được chính sách dài hạn
Dự báo khí đốt thường dựa trên các biến số như nhu cầu sưởi ấm theo mùa, tình hình tồn kho, tốc độ nhập khẩu khí tự nhiên hóa lỏng (LNG), cũng như mức tiêu thụ của công nghiệp và hộ gia đình.
Những yếu tố này rất quan trọng vì chúng tác động trực tiếp đến giá khí đốt tại châu Âu và có thể làm thay đổi kỳ vọng của thị trường trong ngắn hạn.
Tuy nhiên, một chiến lược năng lượng thực sự phải bao gồm cả việc đầu tư vào hạ tầng nhập khẩu, kho lưu trữ, mạng lưới phân phối và khả năng thay thế nhiên liệu.
Nếu thiếu các yếu tố này, dự báo dù chính xác đến đâu cũng chỉ giúp nhà chức trách phản ứng nhanh hơn trước khủng hoảng, chứ không tạo ra khả năng chống chịu lâu dài.
Cung cầu khí đốt vẫn phụ thuộc nhiều vào các biến số khó kiểm soát
Một trong những lý do khiến châu Âu khó chuyển dự báo thành chiến lược là thị trường khí đốt quá nhạy cảm với các yếu tố ngoại sinh.
Thời tiết lạnh có thể đẩy nhu cầu tăng mạnh trong thời gian ngắn. Tình hình tồn kho thấp có thể làm gia tăng lo ngại thiếu hụt.
Bất kỳ gián đoạn nào trong chuỗi vận chuyển LNG hay nguồn cung từ đối tác bên ngoài đều có thể khiến giá biến động nhanh.
Ngoài ra, nhu cầu khí đốt trong công nghiệp còn phụ thuộc vào triển vọng tăng trưởng kinh tế. Khi hoạt động sản xuất chậm lại, tiêu thụ năng lượng giảm, kéo theo áp lực lên giá.
Ngược lại, nếu sản xuất hồi phục, nhu cầu nhiên liệu lại tăng lên. Chính sự biến động này khiến dự báo trở nên cần thiết, nhưng cũng cho thấy nó chỉ là một phần của bức tranh lớn hơn.
Bối cảnh thị trường năng lượng châu Âu và những áp lực còn tồn tại
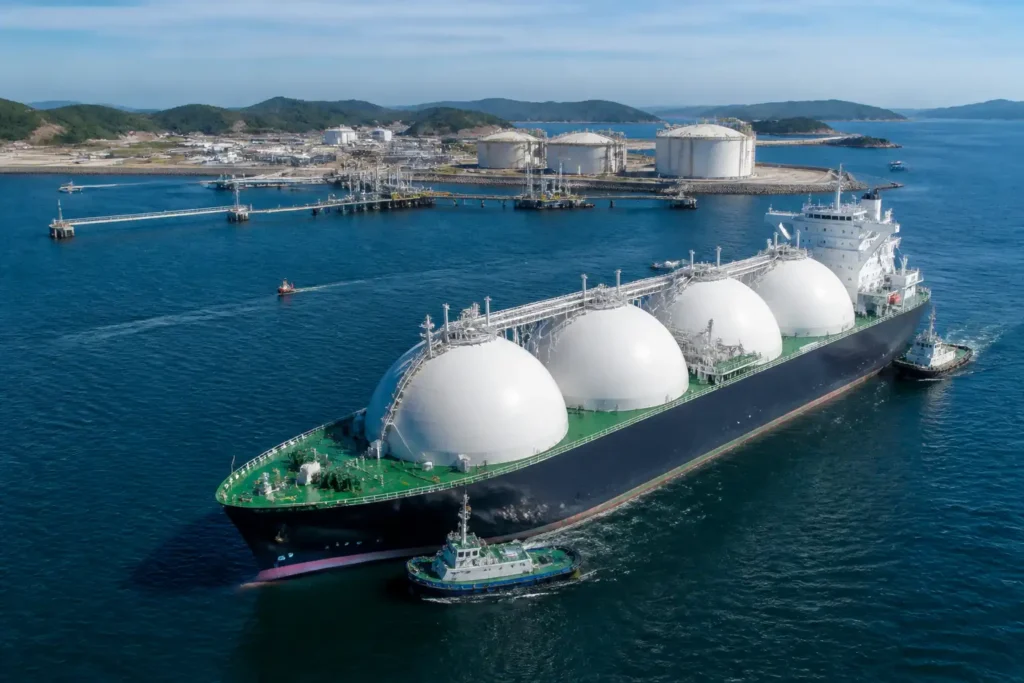
Châu Âu đã trải qua giai đoạn phải điều chỉnh mạnh về nguồn cung năng lượng, đặc biệt khi nhu cầu đa dạng hóa nhập khẩu ngày càng rõ nét.
Trong bối cảnh đó, khí đốt vẫn giữ vai trò trung gian quan trọng trong hệ thống năng lượng của khu vực. Tuy nhiên, việc phụ thuộc vào thị trường giao ngay và các diễn biến ngắn hạn khiến châu Âu dễ bị tổn thương trước biến động giá.
Với nhà đầu tư theo dõi thị trường hàng hóa, điều đáng chú ý là giá khí đốt thường không phản ánh riêng cung – cầu vật chất, mà còn phản ánh kỳ vọng, tâm lý phòng ngừa rủi ro và các yếu tố mùa vụ.
Điều này có nghĩa là cùng một dữ liệu về tồn kho hay dự báo thời tiết, phản ứng của thị trường có thể khác nhau tùy vào bối cảnh chung.
Vai trò của tồn kho, nhập khẩu LNG và thời tiết
Tồn kho khí đốt là chỉ báo quan trọng vì nó cho biết khả năng chống chịu của hệ thống trong các giai đoạn nhu cầu tăng cao.
Khi mức tồn kho dồi dào, thị trường thường bớt căng thẳng hơn. Ngược lại, nếu tồn kho suy giảm nhanh, giá có thể phản ứng mạnh ngay cả trước khi xảy ra thiếu hụt thực sự.
Nhập khẩu LNG tiếp tục là một trụ cột quan trọng đối với châu Âu. Tuy nhiên, LNG cũng chịu sự cạnh tranh từ các khu vực tiêu thụ khác, nên nguồn cung không phải lúc nào cũng ổn định.
Trong khi đó, yếu tố thời tiết, nhất là mùa đông, luôn là biến số then chốt làm thay đổi dự báo tiêu thụ và mức độ rủi ro trên thị trường.
Tác động đến giá cả và tâm lý thị trường
Khi dự báo khí đốt cho thấy nhu cầu có thể tăng hoặc nguồn cung có thể thắt chặt, thị trường thường phản ứng theo hướng phòng thủ.
Giá có thể tăng do kỳ vọng thiếu hụt, hoặc biến động mạnh hơn nếu nhà đầu tư đánh giá rằng mức tồn kho không đủ để bù đắp rủi ro.
Dù vậy, phản ứng này không phải lúc nào cũng kéo dài, vì thị trường còn chịu chi phối bởi dữ liệu mới và thay đổi trong chính sách nhập khẩu.
Với nhà đầu tư, điều cần lưu ý là biến động của khí đốt châu Âu không chỉ ảnh hưởng riêng mặt hàng này mà còn có thể lan sang các nhóm năng lượng khác, từ điện, dầu cho đến các hợp đồng liên quan đến chi phí sản xuất công nghiệp.
Do đó, việc theo dõi dự báo chỉ nên được xem là một phần trong quá trình đánh giá rủi ro, không phải tín hiệu đủ đầy để kết luận xu hướng dài hạn.
Những yếu tố cần tiếp tục theo dõi
Trong thời gian tới, thị trường sẽ tiếp tục quan tâm đến nhiều biến số then chốt. Trước hết là diễn biến thời tiết tại châu Âu, đặc biệt trong mùa nhu cầu cao.
Tiếp theo là mức tồn kho khí đốt và tốc độ bổ sung kho dự trữ. Ngoài ra, cần chú ý đến khả năng duy trì nguồn nhập khẩu LNG, chính sách năng lượng của các quốc gia trong khu vực và các thay đổi trong tiêu thụ công nghiệp.
Về mặt chiến lược, châu Âu cần nhiều hơn các mô hình dự báo. Khu vực này phải củng cố hạ tầng, đa dạng hóa nguồn cung và xây dựng cơ chế phản ứng tốt hơn trước các cú sốc thị trường.
Nếu không, dự báo khí đốt của châu Âu sẽ vẫn chỉ là công cụ quản lý ngắn hạn, thay vì nền tảng cho một chiến lược năng lượng thực sự. Đối với thị trường hàng hóa, điều đó đồng nghĩa với việc biến động vẫn có thể tiếp diễn và nhà đầu tư cần theo dõi sát dữ liệu mới trước khi đánh giá triển vọng cung cầu.
Để bổ sung bối cảnh thị trường, bạn có thể tham khảo thêm bài viết liên quan về tồn kho khí đốt châu Âu.
Theo dõi
Đăng nhập
0 Comments
Cũ nhất